TNR Holdings Việt Nam 2025: Lợi nhuận chạm đáy, áp lực nợ trái phiếu vẫn nặng nề
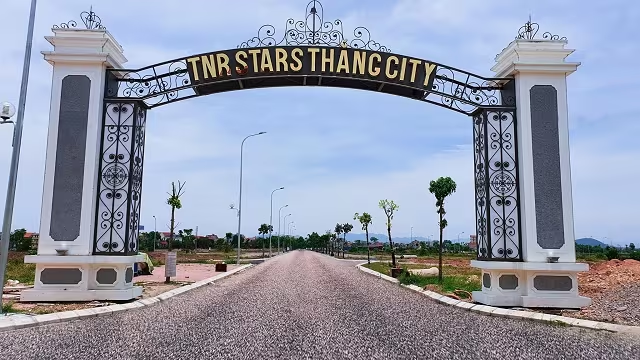
Phân tích báo cáo tài chính 2025 của TNR Holdings Việt Nam: Lãi sau thuế chạm đáy 1.1 tỷ đồng, nợ trái phiếu gây áp lực lớn. Xem chi tiết sức khỏe tài chính tại đây!
Sức khỏe tài chính TNR Holdings Việt Nam năm 2025 đang cho thấy những tín hiệu đáng lo ngại khi lợi nhuận sụt giảm sâu và áp lực nợ vay vẫn duy trì ở mức cao.
Nhìn vào bức tranh tài chính vừa được công bố, doanh nghiệp bất động sản này đang đối mặt với một bài toán hóc búa về khả năng sinh lời và quản trị rủi ro nợ vay. Dù có những nỗ lực trong việc giảm tổng nợ, nhưng con số thực tế vẫn cho thấy một sự mất cân đối nghiêm trọng giữa vốn chủ sở hữu và nghĩa vụ phải trả.
Lợi nhuận sụt giảm mạnh: Tín hiệu báo động về khả năng sinh lời
Một trong những điểm gây sốc nhất trong báo cáo tài chính năm 2025 của TNR Holdings Việt Nam chính là mức lãi sau thuế. Doanh nghiệp chỉ ghi nhận mức lãi hơn 1,1 tỷ đồng, một con số quá khiêm tốn nếu so với quy mô tài sản hàng chục ngàn tỷ đồng.
Để thấy rõ mức độ sụt giảm, hãy nhìn lại chuỗi số liệu những năm trước: năm 2022 lãi 464 tỷ đồng, năm 2023 lãi 86 tỷ đồng và đến năm 2025 chỉ còn 1,1 tỷ đồng. Việc lợi nhuận “bốc hơi” gần như hoàn toàn cho thấy biên lợi nhuận của doanh nghiệp đang bị thu hẹp tối đa, có thể do chi phí vận hành tăng cao hoặc doanh thu từ các dự án không đạt kỳ vọng.
Hệ quả tất yếu là các chỉ số hiệu quả hoạt động bị kéo xuống mức thấp kỷ lục. Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) năm 2025 chỉ còn 0,06% và tỷ suất lợi nhuận trên tổng tài sản (ROA) quanh mức 0,01%. Về mặt chuyên môn, đây là mức sinh lời gần như bằng không, khiến doanh nghiệp rơi vào trạng thái “tồn tại” hơn là “phát triển”.
Áp lực nợ vay: Cải thiện nhưng vẫn ở mức rủi ro cao
Về cấu trúc vốn, TNR Holdings Việt Nam đã có động thái giảm tổng nợ phải trả từ 15,8 ngàn tỷ đồng xuống còn gần 12,9 ngàn tỷ đồng. Tuy nhiên, với vốn chủ sở hữu chỉ duy trì ở mức hơn 2,1 ngàn tỷ đồng, hệ số nợ/vốn chủ sở hữu hiện là 6,01 lần.
Dù con số này đã cải thiện đáng kể so với mức 7,39 lần của năm 2024 và đặc biệt là mức đỉnh 12,31 lần năm 2023, nhưng trong ngành bất động sản, tỷ lệ nợ gấp 6 lần vốn chủ vẫn được coi là mức rủi ro cao. Điều này cho thấy doanh nghiệp đang phụ thuộc quá lớn vào vốn vay để duy trì hoạt động.
Nợ phải trả của TNR Holdings Việt Nam vẫn gấp nhiều lần vốn chủ
Biểu đồ cho thấy sự chênh lệch lớn giữa nợ phải trả và vốn chủ sở hữu của doanh nghiệp.
“Điểm nóng” trái phiếu riêng lẻ và bài toán thanh khoản
Đi sâu vào cơ cấu nợ, trái phiếu riêng lẻ chính là “gánh nặng” lớn nhất của TNR Holdings Việt Nam với giá trị hơn 8,8 ngàn tỷ đồng, gấp 4,11 lần vốn chủ sở hữu. Đáng chú ý, doanh nghiệp không phát hành thêm trái phiếu mới mà tập trung xử lý các nghĩa vụ cũ.
Trong năm 2025, công ty đã phải chi hơn 358 tỷ đồng chỉ để thanh toán lãi cho 90 lô trái phiếu phát hành từ năm 2019 và 2020 (đều là các lô đã được gia hạn). Việc phải chi một khoản tiền lớn cho lãi vay trong khi lợi nhuận ròng chỉ đạt 1,1 tỷ đồng cho thấy áp lực dòng tiền cực kỳ căng thẳng.
Cơ cấu nợ của TNR Holdings Việt Nam chiếm phần lớn bởi trái phiếu riêng lẻ
Trái phiếu riêng lẻ chiếm tỷ trọng áp đảo trong tổng nghĩa vụ nợ của doanh nghiệp.
Xét về khả năng thanh toán, hệ số thanh toán ngắn hạn tăng nhẹ lên 1,22 lần là một điểm sáng nhỏ. Tuy nhiên, hệ số thanh toán nhanh lại giảm từ 0,94 xuống 0,81 lần. Khi hệ số thanh toán nhanh dưới 1, doanh nghiệp có thể gặp khó khăn trong việc chi trả các khoản nợ đến hạn ngay lập tức nếu không thể chuyển đổi hàng tồn kho thành tiền mặt nhanh chóng.
Góc nhìn chuyên gia và kết luận
TNR Holdings Việt Nam, với vai trò là mũi nhọn bất động sản của ROX Group, đang phản chiếu đúng thực trạng khó khăn chung của thị trường bất động sản Việt Nam giai đoạn vừa qua: nợ nhiều, thanh khoản thấp và lợi nhuận sụt giảm.
Việc giảm dần hệ số nợ là một tín hiệu tích cực, nhưng chừng nào lợi nhuận chưa phục hồi và áp lực trái phiếu chưa được giải quyết triệt để, doanh nghiệp vẫn sẽ nằm trong vùng rủi ro tài chính. Bài học ở đây là sự nguy hiểm của việc lạm dụng đòn bẩy tài chính quá cao trong những giai đoạn thị trường biến động.
Theo bạn, với tình hình hiện tại, TNR Holdings Việt Nam nên ưu tiên tái cấu trúc nợ hay tìm kiếm nguồn vốn mới để cứu vãn lợi nhuận? Hãy chia sẻ quan điểm của bạn ở phần bình luận bên dưới!
Câu hỏi thường gặp (FAQ)
Lợi nhuận của TNR Holdings Việt Nam năm 2025 thay đổi như thế nào?Lợi nhuận sau thuế năm 2025 giảm mạnh, chỉ còn hơn 1,1 tỷ đồng, thấp hơn rất nhiều so với mức 86 tỷ đồng năm 2023 và 464 tỷ đồng năm 2022.
Tình hình nợ của TNR Holdings Việt Nam hiện ra sao?Tổng nợ phải trả giảm xuống còn gần 12,9 ngàn tỷ đồng, nhưng vẫn gấp 6,01 lần vốn chủ sở hữu. Trong đó, trái phiếu riêng lẻ chiếm tỷ trọng lớn nhất với hơn 8,8 ngàn tỷ đồng.
Khả năng thanh toán của doanh nghiệp có đảm bảo không?Hệ số thanh toán ngắn hạn ở mức 1,22 lần (ổn định), nhưng hệ số thanh toán nhanh giảm xuống 0,81 lần, cho thấy rủi ro tiềm ẩn trong việc chi trả các khoản nợ ngắn hạn tức thời.
Câu hỏi thường gặp
Lợi nhuận của TNR Holdings Việt Nam năm 2025 thay đổi như thế nào?
Lợi nhuận sau thuế năm 2025 giảm mạnh, chỉ còn hơn 1,1 tỷ đồng, thấp hơn rất nhiều so với mức 86 tỷ đồng năm 2023 và 464 tỷ đồng năm 2022.
Tình hình nợ của TNR Holdings Việt Nam hiện ra sao?
Tổng nợ phải trả giảm xuống còn gần 12,9 ngàn tỷ đồng, nhưng vẫn gấp 6,01 lần vốn chủ sở hữu. Trong đó, trái phiếu riêng lẻ chiếm tỷ trọng lớn nhất với hơn 8,8 ngàn tỷ đồng.
Khả năng thanh toán của doanh nghiệp có đảm bảo không?
Hệ số thanh toán ngắn hạn ở mức 1,22 lần (ổn định), nhưng hệ số thanh toán nhanh giảm xuống 0,81 lần, cho thấy rủi ro tiềm ẩn trong việc chi trả các khoản nợ ngắn hạn tức thời.
Quy trình & thành phần
Hải Phòng bước vào chu kỳ tăng trưởng mới, mở ra cơ hội đầu tư tại tâm điểm đất cảng
Ngày 06/06 vừa qua, sự kiện “Vlasta - Thủy Nguyên: Cơ hội đầu tư tâm điểm đất cảng” đã thu hút sự quan tâm của đông đảo khách hàng và nhà đầu tư. Trong bối cảnh dòng tiền bất động sản đang dịch chuyển
Mác Púp: Đặc Sản 'Vàng' Từ Núi Đá Cao Bằng Giá 400.000đ/kg
Khám phá mác púp - đặc sản quý hiếm tại Cao Bằng với khả năng tạo thạch tự nhiên độc đáo, giá lên tới 400k/kg. Tìm hiểu cách làm và tiềm năng kinh tế tại đây!
"Vàng đen" Việt Nam thống trị thị trường Mỹ: Bước nhảy vọt quý I
Khám phá lý do xuất khẩu hạt tiêu đen Việt Nam thống trị 80% thị trường Mỹ và sự bùng nổ tại Canada quý I. Xem ngay phân tích chi tiết về "vàng đen"!
Sức hút từ MSCI Watchlist: Cú hích tỷ USD cho chứng khoán Việt Nam
Khám phá khả năng Việt Nam vào Watchlist của MSCI và tác động khổng lồ từ dòng vốn ngoại lên thị trường chứng khoán. Phân tích chi tiết từ chuyên gia tại đây!