Tháo gỡ vướng mắc định giá quỹ đất BT: Đề xuất khấu trừ chi phí hạ tầng
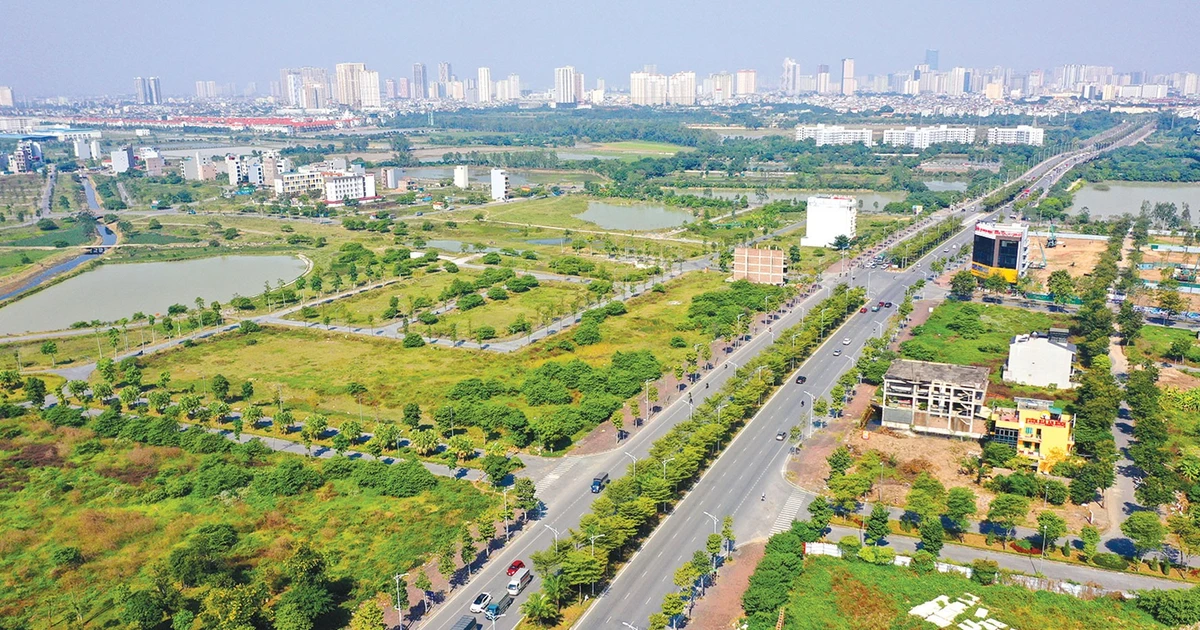
Bộ Tài chính đề xuất khấu trừ chi phí xây dựng hạ tầng khi định giá quỹ đất dự án BT nhằm tháo gỡ điểm nghẽn pháp lý và bảo vệ quyền lợi nhà đầu tư. Xem chi tiết!
Việc sửa đổi quy định về định giá quỹ đất dự án BT thông qua đề xuất khấu trừ chi phí xây dựng hạ tầng sẽ giúp tháo gỡ nhiều điểm nghẽn pháp lý, đảm bảo quyền lợi cho nhà đầu tư.
Hiện nay, cơ chế thanh toán cho các dự án Build-Transfer (BT) bằng quỹ đất đang gặp phải những mâu thuẫn đáng kể giữa các văn bản quy phạm pháp luật. Điều này không chỉ gây khó khăn cho cơ quan quản lý nhà nước mà còn tạo ra rủi ro tài chính lớn cho các doanh nghiệp triển khai dự án.
Xung đột pháp lý giữa Nghị quyết 254 và Nghị định 257
Điểm mấu chốt của vấn đề nằm ở sự thiếu đồng bộ. Theo Nghị quyết số 254/2025/QH15, căn cứ tính tiền sử dụng đất và tiền thuê đất bao gồm diện tích, giá đất theo bảng giá và đặc biệt là chi phí xây dựng hạ tầng. Tuy nhiên, Nghị định số 257/2025/NĐ-CP lại bỏ ngỏ quy định về việc khấu trừ chi phí này khi xác định giá trị quỹ đất dự kiến thanh toán cho nhà đầu tư BT.
Sự vênh nhau này tạo ra một “khoảng trống” pháp lý. Khi cơ quan thực thi không có căn cứ để khấu trừ chi phí hạ tầng, giá trị quỹ đất thanh toán thường bị đẩy lên cao một cách thiếu thực tế, gây bất lợi trực tiếp cho nhà đầu tư.
Bài toán “Hạ tầng tương tự” và thực tế tại địa phương
Một vướng mắc điển hình là việc xác định giá đất khi khu đất dự kiến thanh toán chưa có trong bảng giá đất. Theo quy định hiện hành, cơ quan chức năng phải căn cứ vào giá đất của khu vực có “điều kiện hạ tầng tương tự”.
Tuy nhiên, thực tế cho thấy một nghịch lý: Quỹ đất dự kiến thanh toán thường là đất thô (chưa đầu tư hạ tầng), trong khi giá đất trong bảng giá lại được xác định cho những khu vực đã hoàn thiện hạ tầng. Việc áp mức giá “đã có hạ tầng” cho “đất thô” khiến giá trị quỹ đất bị thổi phồng.
Điển hình như tại Bắc Ninh, trong quá trình thẩm định các dự án BT liên quan đến Dự án Cảng hàng không quốc tế Gia Bình, Sở Tài chính tỉnh này đã gặp rất nhiều lúng túng vì thiếu tiêu chí cụ thể để xác định thế nào là “vị trí có điều kiện hạ tầng tương tự”.
Giải pháp đột phá từ Bộ Tài chính: Cơ chế khấu trừ chi phí
Để xử lý dứt điểm, Bộ Tài chính đang nghiên cứu sửa đổi Nghị định 257 và đề xuất một Nghị quyết riêng để triển khai cấp bách. Nội dung trọng tâm bao gồm:
- Cho phép khấu trừ chi phí hạ tầng: Nếu quỹ đất thanh toán chưa có hạ tầng nhưng phải sử dụng giá đất (trong bảng giá hoặc vị trí tương tự) đã bao gồm chi phí hạ tầng, thì nhà đầu tư sẽ được khấu trừ phần chi phí này.
- Căn cứ xác định: Chi phí khấu trừ sẽ dựa trên suất vốn đầu tư xây dựng do Bộ Xây dựng công bố, đảm bảo tính khách quan và có cơ sở pháp lý.
- Chi tiết hóa “Hạ tầng tương tự”: Khu vực tương tự phải cùng mục đích sử dụng đất và đáp ứng một trong các tiêu chí: tương đương về chỉ tiêu đất ở/thương mại; tương đồng về mức độ hoàn thiện hạ tầng kỹ thuật/xã hội; hoặc nằm trong cùng đơn vị hành chính cấp xã (nếu không có thì mở rộng ra cấp tỉnh).
Trong trường hợp không tìm thấy vị trí tương tự ở cấp tỉnh, giải pháp cuối cùng là sử dụng giá đất cao nhất trong bảng giá của khu vực có cùng mục đích sử dụng đất.
Góc nhìn từ doanh nghiệp: Cần sự minh bạch hơn là áp đặt
Mặc dù đề xuất của Bộ Tài chính được đánh giá là sát thực tế, nhưng Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) và một số địa phương vẫn còn những băn khoăn sâu sắc:
Thứ nhất, về tiêu chí xác định: Sở Tài chính Bắc Ninh cho rằng quy định “chỉ cần đáp ứng một trong các điều kiện” là quá lỏng lẻo, dễ dẫn đến sai sót. Họ đề xuất cần kết hợp nhiều tiêu chí để phản ánh chính xác mức độ tương đồng.
Thứ hai, về kiểm soát chi phí: VCCI nhấn mạnh cần có cơ chế thẩm định độc lập và so sánh thị trường thay vì chỉ dựa vào suất vốn, nhằm tránh rủi ro cho cả nhà nước và doanh nghiệp.
Thứ ba, rủi ro từ “Giá đất cao nhất”: Việc áp dụng giá cao nhất khi không tìm thấy vị trí tương tự có thể bị lạm dụng để “an toàn” cho cán bộ quản lý (tránh thất thoát tài sản nhà nước) nhưng lại đẩy toàn bộ rủi ro tài chính về phía nhà đầu tư.
Nhận định chuyên gia
Việc điều chỉnh quy định định giá đất dự án BT là bước đi cần thiết để khơi thông nguồn lực xã hội hóa hạ tầng. Tuy nhiên, để chính sách đi vào cuộc sống mà không gây tranh cãi, cơ quan soạn thảo cần xây dựng một bộ tiêu chí định lượng chi tiết hơn thay vì các định tính như “tương đồng” hay “tương đương”. Sự minh bạch trong phương pháp xác định giá trị đất chính là chìa khóa để thu hút các nhà đầu tư chiến lược vào các dự án trọng điểm quốc gia.
Theo bạn, việc áp dụng “giá đất cao nhất” khi không tìm thấy vị trí tương tự có công bằng cho nhà đầu tư? Hãy chia sẻ quan điểm của bạn ở phần bình luận hoặc gửi ý kiến cho chúng tôi.
Quy trình & thành phần
Bất động sản dòng tiền: Tại sao mô hình 'Destination Living' lên ngôi?
Khám phá mô hình Destination Living - xu hướng bất động sản dòng tiền mới nhất. Tại sao Newtown Diamond Đà Nẵng trở thành tâm điểm thu hút nhà đầu tư chuyên nghiệp?
Chiến lược Quy hoạch Tổng thể Quốc gia: Đòn bẩy đưa GDP tăng trưởng hai chữ số
Điều chỉnh quy hoạch tổng thể quốc gia là bước ngoặt chiến lược để phân bổ nguồn lực, hình thành các cực tăng trưởng, hướng tới mục tiêu GDP tăng trên 10%. Xem ngay!
Đồng Nai 'Chạy Đua' Giải Ngân Đầu Tư Công: Áp Lực 600 Tỷ Đồng Mỗi Ngày
Đồng Nai đặt mục tiêu giải ngân vốn đầu tư công đạt 30% trước 15/5, đòi hỏi chi hơn 600 tỷ đồng/ngày. Tìm hiểu chi tiết chiến lược tháo gỡ vướng mắc tại đây!
Biến Động Giá Vàng Miếng SJC: Bài Học Đắt Giá Từ Cú 'Rơi' Đỉnh Cao
Giá vàng miếng SJC sụt giảm mạnh khiến nhiều nhà đầu tư 'kẹt hàng' và thua lỗ nặng. Tìm hiểu nguyên nhân và bài học đầu tư bền vững từ chuyên gia tài chính.