Quản trị dữ liệu cá nhân: Chìa khóa xây dựng niềm tin số trong Ngân hàng
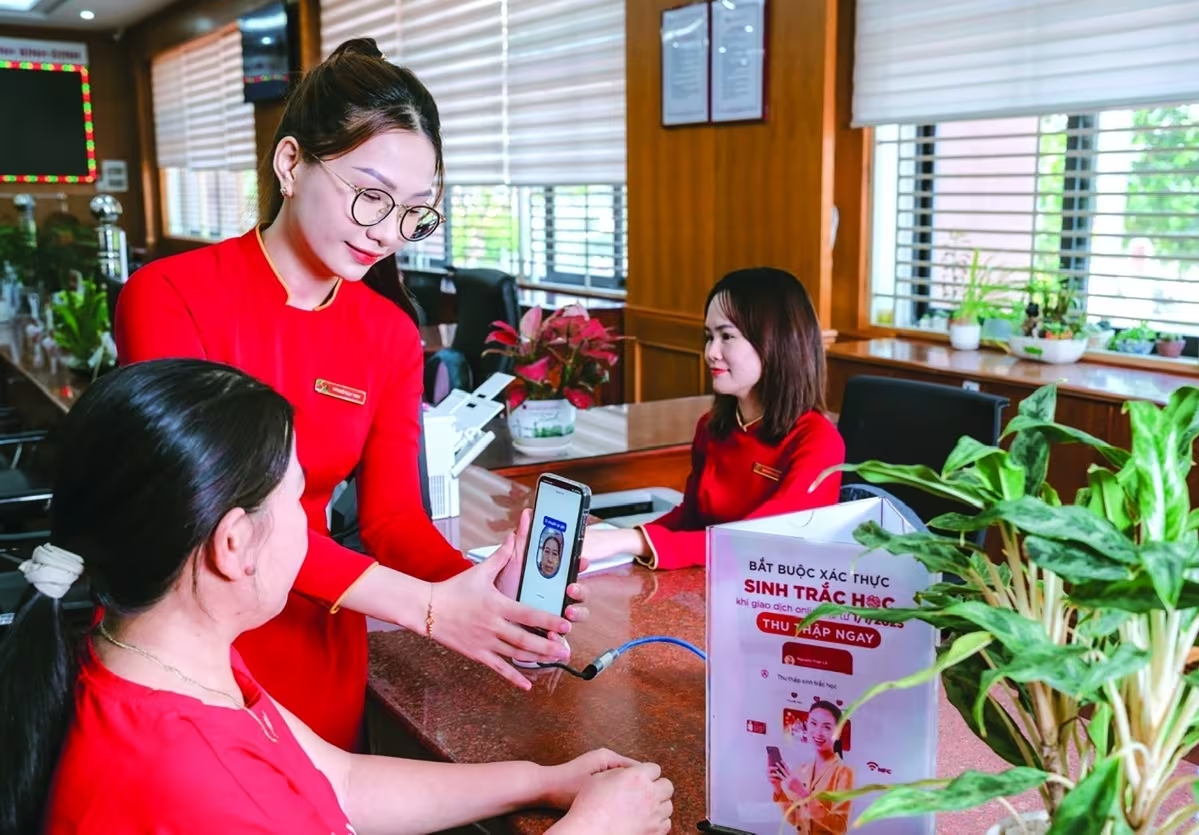
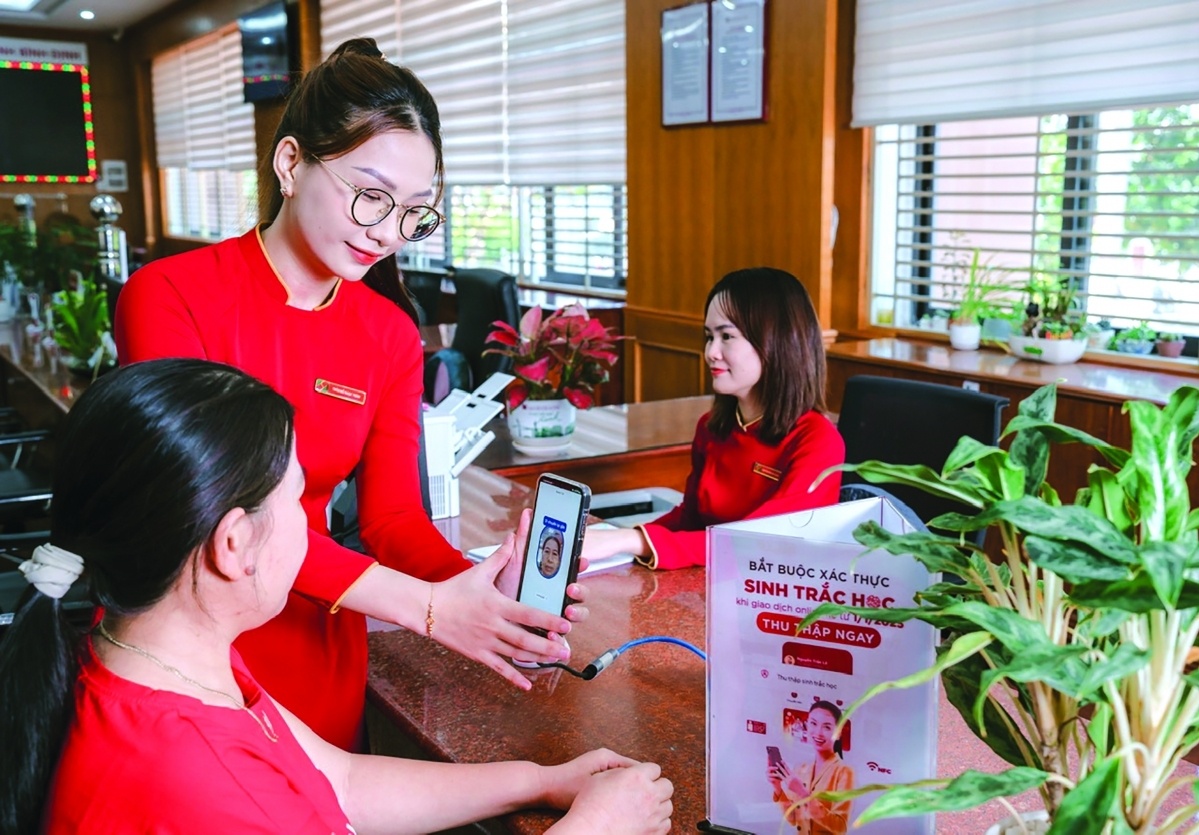
Khám phá chiến lược bảo vệ dữ liệu cá nhân trong ngân hàng để chuyển hóa áp lực tuân thủ thành lợi thế cạnh tranh và củng cố niềm tin khách hàng bền vững.
Việc thực thi chiến lược bảo vệ dữ liệu cá nhân trong ngân hàng không chỉ là tuân thủ pháp luật mà còn là yếu tố cốt lõi để xây dựng niềm tin khách hàng bền vững.
Trong bối cảnh kinh tế số phát triển mạnh mẽ, dữ liệu đã trở thành “dầu mỏ mới” và là tài nguyên chiến lược của quốc gia theo tinh thần Nghị quyết số 52-NQ/TW. Đối với ngành tài chính, đặc biệt là hệ thống ngân hàng, dữ liệu không còn đơn thuần là những con số lưu trữ mà là tài sản gắn liền với quyền con người và sự an toàn của toàn hệ thống tài chính.
Chuyển dịch tư duy: Từ “Sở hữu” sang “Quản trị” chiến lược
Sự ra đời của Luật Bảo vệ dữ liệu cá nhân (Luật số 91/2025/QH15) và Nghị định số 356/2025/NĐ-CP đã tạo ra một bước ngoặt lớn. Các tổ chức tín dụng hiện nay buộc phải thay đổi tư duy: không còn coi dữ liệu là thứ mình “sở hữu” mà là thứ mình được “ủy thác quản trị”.
Thực tế, các ngân hàng đang vận hành những kho dữ liệu khổng lồ như DWH (Data Warehouse) hay EDW (Enterprise Data Warehouse), lưu trữ từ định danh, sinh trắc học đến lịch sử giao dịch chi tiết. Đối với những ngân hàng có đặc thù phục vụ khu vực “tam nông” như Agribank, khối lượng dữ liệu này không chỉ là công cụ kinh doanh mà còn là trách nhiệm bảo vệ những đối tượng khách hàng dễ bị tổn thương nhất trước các rủi ro an ninh mạng.
Những “điểm nghẽn” trong kỷ nguyên Ngân hàng mở (Open Banking)
Khi xu hướng Open Banking lên ngôi, việc kết nối với các đối tác Fintech hay nhà cung cấp giải pháp công nghệ mang lại sự linh hoạt nhưng cũng mở ra những rủi ro chuỗi cung ứng nghiêm trọng. Có ba thách thức lớn mà các nhà quản trị ngân hàng đang phải đối mặt:
- Xung đột pháp lý: Việc đồng bộ hóa giữa Luật Bảo vệ dữ liệu cá nhân với các quy định chuyên ngành tài chính - ngân hàng đôi khi còn tồn tại những khoảng trống cần làm rõ.
- Quản lý bên thứ ba: Việc xác định rõ vai trò giữa “bên kiểm soát”, “bên xử lý” và “bên thứ ba” trong các thỏa thuận xử lý dữ liệu (DPA) là cực kỳ phức tạp.
- Chuẩn hóa dữ liệu lịch sử: Việc rà soát và phân loại tự động các kho dữ liệu cũ với dung lượng lớn đòi hỏi nguồn lực công nghệ và nhân sự chuyên môn cao.
Biến áp lực tuân thủ thành lợi thế cạnh tranh
Thay vì coi các quy định pháp lý là rào cản, các ngân hàng tiên phong đang biến chúng thành cơ hội bứt phá. Khi sở hữu một hệ thống dữ liệu “sạch” và an toàn, ngân hàng có thể ứng dụng Generative AI và Big Data để xây dựng chân dung khách hàng 360 độ (Customer 360), từ đó cá nhân hóa sản phẩm dịch vụ một cách chính xác.
Nguyên tắc cốt lõi mà các tổ chức tín dụng cần áp dụng bao gồm: Hợp pháp, minh bạch, tối thiểu hóa dữ liệu và trách nhiệm giải trình. Việc thiết lập kịch bản ứng phó sự cố và đánh giá tác động bảo vệ dữ liệu định kỳ chính là “tấm khiên” vững chắc nhất cho thương hiệu.
4 Giải pháp chiến lược để tối ưu hóa an toàn dữ liệu
Để chuyển hóa yêu cầu tuân thủ thành năng lực cạnh tranh, các ngân hàng nên tập trung vào 4 trụ cột sau:
1. Cam kết tuyệt đối từ cấp lãnh đạo cao nhất
Sự thay đổi về cấu trúc quản trị chỉ thành công khi có ý chí từ Hội đồng quản trị và Ban điều hành. Tư duy bảo mật phải được quán triệt từ chiến lược cấp cao xuống đến từng giao dịch viên tại chi nhánh.
2. Chuẩn hóa thiết chế quản trị chuyên trách
Cần thiết lập Hội đồng Dữ liệu cấp cao do Tổng Giám đốc điều hành. Đồng thời, vai trò của Cán bộ bảo vệ dữ liệu (DPO) phải được độc lập hóa để giám sát tuân thủ, kết hợp với mạng lưới Data Steward để kiểm soát chất lượng dữ liệu ngay từ nguồn phát sinh.
3. Đầu tư công nghệ bám sát chiến lược ngành
Triển khai kho dữ liệu tập trung theo định hướng Quyết định số 3580/QĐ-NHNN. Ưu tiên dùng AI để tự động nhận diện và “khóa chặt” dữ liệu nhạy cảm, loại bỏ tối đa các thao tác thủ công dễ gây sai sót hoặc rò rỉ thông tin.
4. Kiến tạo văn hóa bảo mật từ những hành động nhỏ nhất
Công nghệ chỉ là công cụ, con người mới là yếu tố quyết định. Văn hóa bảo mật phải được cụ thể hóa bằng KPI và các chuẩn mực nghề nghiệp. Ví dụ: Tuyệt đối không chụp ảnh màn hình thông tin khách hàng, không gửi dữ liệu qua chat không bảo mật và xác minh danh tính nghiêm ngặt.
Lời kết: Bảo vệ dữ liệu cá nhân không còn là một hàng rào kỹ thuật mà đã trở thành giá trị thương hiệu cốt lõi. Những ngân hàng nắm giữ và bảo vệ tốt “tài sản niềm tin” này sẽ là những đơn vị dẫn đầu trong cuộc đua chuyển đổi số tài chính.
Bạn đánh giá thế nào về mức độ an toàn dữ liệu tại các ngân hàng hiện nay? Hãy chia sẻ góc nhìn của bạn hoặc liên hệ với chuyên gia của chúng tôi để tìm hiểu thêm về giải pháp quản trị dữ liệu hiện đại.
Câu hỏi thường gặp (FAQ)
Tại sao ngân hàng cần chuyển từ tư duy ‘sở hữu’ sang ‘quản trị’ dữ liệu?Vì theo luật pháp hiện đại, dữ liệu cá nhân thuộc quyền kiểm soát của chủ thể dữ liệu. Ngân hàng chỉ là bên được ủy thác quản trị để cung cấp dịch vụ, do đó phải tuân thủ nghiêm ngặt các quyền của khách hàng.
Vai trò của DPO và Data Steward trong ngân hàng là gì?DPO (Data Protection Officer) chịu trách nhiệm giám sát tuân thủ độc lập về bảo vệ dữ liệu, trong khi Data Steward đảm bảo chất lượng và tính chính xác của dữ liệu ngay từ khâu nhập liệu.
Làm thế nào để xây dựng văn hóa bảo mật dữ liệu cho nhân viên ngân hàng?Bằng cách đưa các chỉ số an toàn dữ liệu vào KPI đánh giá công việc, tổ chức đào tạo định kỳ và thiết lập các quy tắc ứng xử cụ thể trong giao dịch hàng ngày.
Câu hỏi thường gặp
Tại sao ngân hàng cần chuyển từ tư duy ‘sở hữu’ sang ‘quản trị’ dữ liệu?
Vì theo luật pháp hiện đại, dữ liệu cá nhân thuộc quyền kiểm soát của chủ thể dữ liệu. Ngân hàng chỉ là bên được ủy thác quản trị để cung cấp dịch vụ, do đó phải tuân thủ nghiêm ngặt các quyền của khách hàng.
Vai trò của DPO và Data Steward trong ngân hàng là gì?
DPO (Data Protection Officer) chịu trách nhiệm giám sát tuân thủ độc lập về bảo vệ dữ liệu, trong khi Data Steward đảm bảo chất lượng và tính chính xác của dữ liệu ngay từ khâu nhập liệu.
Làm thế nào để xây dựng văn hóa bảo mật dữ liệu cho nhân viên ngân hàng?
Bằng cách đưa các chỉ số an toàn dữ liệu vào KPI đánh giá công việc, tổ chức đào tạo định kỳ và thiết lập các quy tắc ứng xử cụ thể trong giao dịch hàng ngày.
Quy trình & thành phần
Elmich Việt Nam: 15 năm giữ vững chuẩn mực, mở rộng trách nhiệm với định hướng “sống chuẩn xanh”
Sau 15 năm tại Việt Nam, Elmich bước sang một giai đoạn phát triển mới với định hướng “Gia dụng chuẩn Âu – Sống chuẩn Xanh”, phản ánh cách nhìn mới về vai trò của gia dụng trong đời sống hiện đại: bên
Danh sách chi trả cổ tức tuần 11-15/05: DHG dẫn đầu với tỷ lệ 50%
Cập nhật chi tiết danh sách 39 doanh nghiệp chi trả cổ tức tuần 11-15/05, nổi bật là DHG với tỷ lệ 50%. Xem ngay ngày chốt quyền để tối ưu hóa lợi nhuận đầu tư.
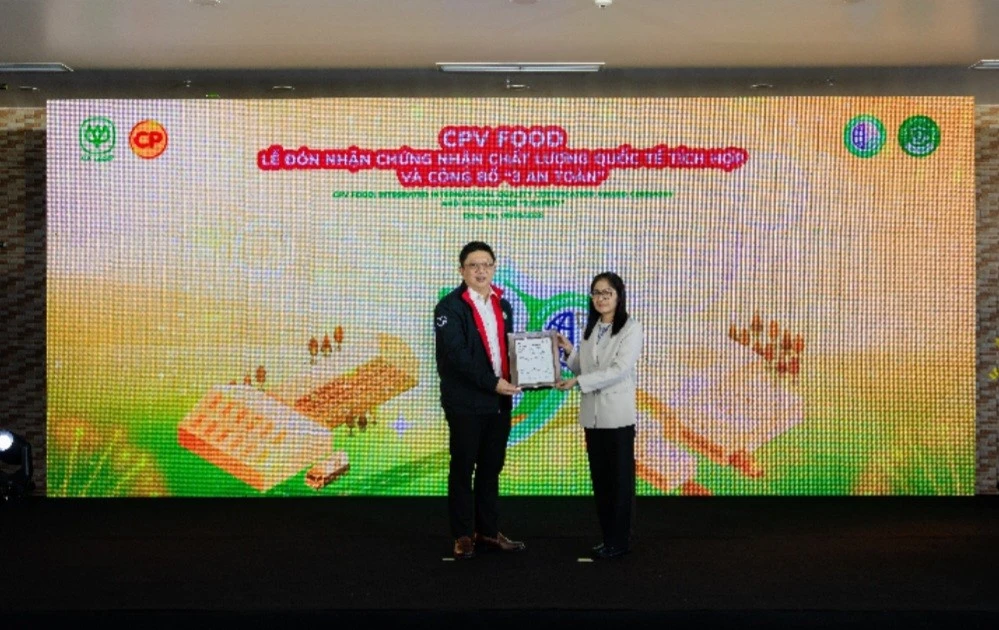
CPV Food đạt chứng nhận quốc tế CPF Food Standard: Nâng tầm thực phẩm Việt
CPV Food đạt chứng nhận quốc tế CPF Food Standard và ra mắt chương trình '3 An Toàn', chuẩn hóa chuỗi cung ứng thực phẩm từ trang trại đến bàn ăn. Xem ngay!
"Vàng đen" Việt Nam thống trị thị trường Mỹ: Bước nhảy vọt quý I
Khám phá lý do xuất khẩu hạt tiêu đen Việt Nam thống trị 80% thị trường Mỹ và sự bùng nổ tại Canada quý I. Xem ngay phân tích chi tiết về "vàng đen"!