Masan Q1/2026: Lợi nhuận kỷ lục và chiến lược xoay trục dòng tiền
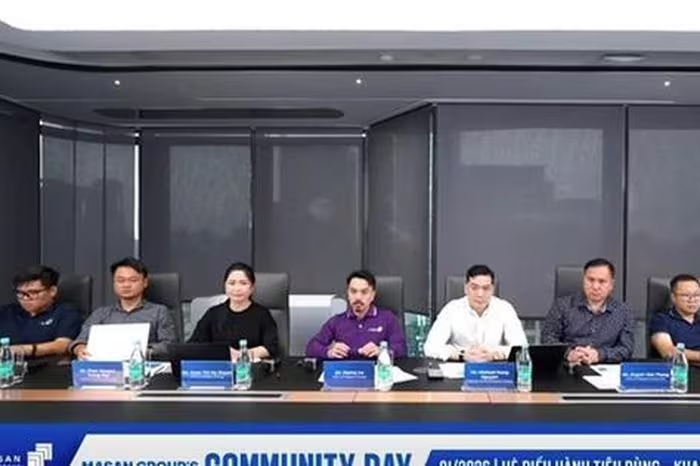
Masan (MSN) lập kỷ lục lợi nhuận quý 1/2026 nhờ hệ sinh thái tiêu dùng vận hành đồng bộ và dòng tiền cải thiện mạnh mẽ. Phân tích chi tiết tiềm năng cổ phiếu MSN.
Kết quả kinh doanh Masan quý 1 2026 ghi nhận mức lợi nhuận cao nhất lịch sử, minh chứng cho hiệu quả vận hành vượt trội của mô hình hệ sinh thái tiêu dùng tích hợp quy mô lớn.
Việc đạt được cột mốc lợi nhuận chưa từng có không đơn thuần là kết quả của một quý kinh doanh thuận lợi, mà là lời khẳng định cho chiến lược “hệ điều hành tiêu dùng” mà Tập đoàn Masan (HOSE: MSN) đã theo đuổi. Khi các mảnh ghép từ sản xuất, thương hiệu đến bán lẻ và số hóa được vận hành đồng bộ, giá trị cộng hưởng đã tạo ra cú hích mạnh mẽ cho bảng cân đối kế toán.
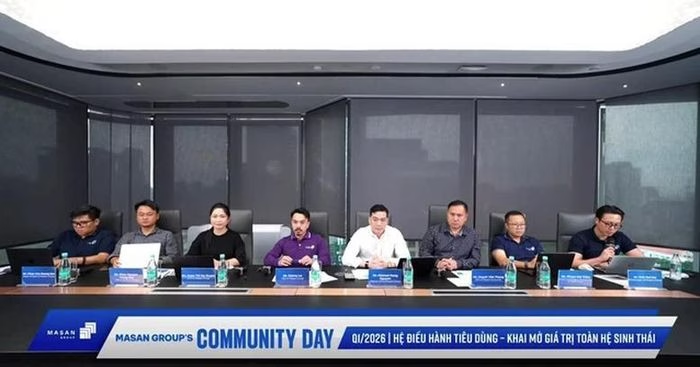
Kỷ lục lợi nhuận: Khi “Hệ điều hành tiêu dùng” hái quả ngọt
Số liệu từ báo cáo tài chính chưa kiểm toán quý I/2026 cho thấy một bức tranh tăng trưởng ấn tượng. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI) đạt 1.974 tỷ đồng, tăng gấp đôi so với cùng kỳ năm trước. Đặc biệt, lợi nhuận hoạt động (EBIT) của nền tảng tiêu dùng-bán lẻ đạt 2.455 tỷ đồng (tăng 23,6%), cho thấy sự tăng trưởng lan tỏa trên toàn chuỗi giá trị thay vì phụ thuộc vào một mảng đơn lẻ.
Ông Danny Le, Tổng Giám đốc Masan Group, nhận định đây là giai đoạn chứng minh tính thực tiễn của hệ sinh thái tích hợp. Sự cải thiện đồng loạt với mức tăng trưởng hai chữ số ở tất cả các mảng kinh doanh cho thấy Masan đã vượt qua giai đoạn đầu tư thâm dụng để tiến vào giai đoạn thu hoạch lợi nhuận.
WinCommerce và Masan Consumer: Những “đầu tàu” tăng trưởng chất lượng
Trong cấu trúc lợi nhuận mới, WinCommerce (WCM) đã chính thức trở thành “trụ cột” khi NPAT Pre-MI đạt 204 tỷ đồng, tăng gấp 3,5 lần. Điểm đáng giá nhất ở WCM không chỉ là con số lợi nhuận mà là chất lượng tăng trưởng:
- Mở rộng hiệu quả: 225 cửa hàng mở mới trong quý I đều đạt hòa vốn EBITDA ngay lập tức, nâng tổng số điểm bán lên 4.817.
- Tăng trưởng hữu cơ (LFL): Đạt 11,8% với minimart và gần 20% với siêu thị. Đáng chú ý, 70% mức tăng trưởng này đến từ việc gia tăng lưu lượng khách hàng thực tế, không phải do tăng giá bán.
Song song đó, Masan Consumer (MCH) tiếp tục giữ vững vị thế dẫn dắt với doanh thu 8.472 tỷ đồng (+13,1%). Chiến lược “Retail Supreme” đã giúp MCH mở rộng độ phủ lên 500.000 điểm bán, tăng hơn 2,3 lần, thâm nhập sâu vào kênh bán lẻ truyền thống.
Các mảng bổ trợ cũng ghi nhận kết quả khả quan: Masan MEATLife (MML) tăng trưởng EBIT gấp 3 lần với biên lợi nhuận cải thiện lên 7,4%; trong khi Phúc Long ghi nhận doanh thu tăng 34% nhờ tái cấu trúc mô hình tích hợp đồ ăn.
Sức khỏe tài chính: Từ áp lực nợ đến khả năng tự tài trợ
Một trong những thay đổi mang tính chiến lược của MSN trong năm 2026 là sự cải thiện mạnh mẽ về dòng tiền. Theo CFO của tập đoàn, dòng tiền tạo ra trong giai đoạn 4⁄2025 - 3⁄2026 đạt 11.300 tỷ đồng, tăng 50%.
Với lượng tiền mặt cuối quý I đạt 12.200 tỷ đồng và dự kiến dòng tiền tự do (FCF) năm nay đạt khoảng 500 triệu USD (gấp 6 lần thời điểm sáp nhập WinCommerce năm 2020), Masan hiện đã có đủ nội lực để tự tài trợ cho các kế hoạch tăng trưởng mà không còn quá phụ thuộc vào vốn vay bên ngoài. Điều này đặc biệt quan trọng trong bối cảnh lãi suất biến động, giúp doanh nghiệp giảm thiểu rủi ro tài chính.
Masan High-Tech Materials (MSR) và bài toán tối ưu hóa giá trị vốn
MSR đang trở thành một điểm sáng về khả năng đảo chiều lợi nhuận với NPAT đạt mức kỷ lục 537 tỷ đồng, doanh thu tăng 114,9%. Động lực chính đến từ giá APT duy trì ở mức cao (bình quân 1.865 USD/mtu), giúp MSR chuyển từ trạng thái huy động vốn trả nợ sang tự tạo dòng tiền để giảm đòn bẩy.
Kế hoạch chiến lược của Masan đối với MSR bao gồm:
- Giảm nợ ròng: Dự kiến đưa tỷ lệ nợ ròng/EBITDA từ 3,5 lần xuống 1,7 lần vào cuối năm 2026 và tiến về 0 vào năm 2027-2028.
- Chuyển niêm yết sang HOSE: Đây là bước đi then chốt để nâng cao định giá, tăng thanh khoản và mở rộng cơ sở nhà đầu tư.
- Tối ưu nguồn lực: Việc thoái vốn hoặc bán cổ phiếu MSR trong tương lai sẽ là phương án để gia tăng nguồn vốn cho các mảng tiêu dùng cốt lõi.
Góc nhìn chuyên gia: Masan đang chuyển mình từ một tập đoàn đa ngành sang một “doanh nghiệp tiêu dùng tích hợp”. Khi ranh giới giữa sản xuất và bán lẻ bị xóa nhòa, MSN không chỉ bán sản phẩm mà bán một hệ sinh thái tiện ích. Với dòng tiền tự do dồi dào và lộ trình giảm nợ rõ ràng, MSN đang tạo ra một nền tảng an toàn cho các nhà đầu tư dài hạn.
Bạn đánh giá thế nào về khả năng duy trì đà tăng trưởng của MSN trong nửa cuối năm 2026? Hãy chia sẻ quan điểm của bạn ở phần bình luận hoặc theo dõi các phân tích chuyên sâu về thị trường chứng khoán tại chuyên mục của chúng tôi.
Câu hỏi thường gặp (FAQ)
Tại sao lợi nhuận quý 1⁄2026 của Masan lại được coi là cột mốc lịch sử?Vì đây là mức lợi nhuận cao nhất từ trước đến nay, chứng minh mô hình ‘hệ điều hành tiêu dùng’ tích hợp từ sản xuất đến bán lẻ đã vận hành hiệu quả và tạo ra giá trị cộng hưởng thực tế.
WinCommerce đóng góp gì vào sự tăng trưởng của Masan trong quý này?WinCommerce trở thành trụ cột lợi nhuận mới với NPAT Pre-MI tăng 3,5 lần, tăng trưởng hữu cơ (LFL) mạnh mẽ nhờ lưu lượng khách tăng và 100% cửa hàng mới hòa vốn EBITDA ngay trong quý.
Chiến lược tài chính của Masan đối với mảng MSR là gì?Masan tập trung giảm đòn bẩy tài chính bằng cách tự tạo dòng tiền từ lợi nhuận kỷ lục của MSR, đồng thời chuyển niêm yết sang HOSE để nâng cao định giá và thanh khoản.
Câu hỏi thường gặp
Tại sao lợi nhuận quý 1⁄2026 của Masan lại được coi là cột mốc lịch sử?
Vì đây là mức lợi nhuận cao nhất từ trước đến nay, chứng minh mô hình ‘hệ điều hành tiêu dùng’ tích hợp từ sản xuất đến bán lẻ đã vận hành hiệu quả và tạo ra giá trị cộng hưởng thực tế.
WinCommerce đóng góp gì vào sự tăng trưởng của Masan trong quý này?
WinCommerce trở thành trụ cột lợi nhuận mới với NPAT Pre-MI tăng 3,5 lần, tăng trưởng hữu cơ (LFL) mạnh mẽ nhờ lưu lượng khách tăng và 100% cửa hàng mới hòa vốn EBITDA ngay trong quý.
Chiến lược tài chính của Masan đối với mảng MSR là gì?
Masan tập trung giảm đòn bẩy tài chính bằng cách tự tạo dòng tiền từ lợi nhuận kỷ lục của MSR, đồng thời chuyển niêm yết sang HOSE để nâng cao định giá và thanh khoản.
Quy trình & thành phần
Elmich Việt Nam: 15 năm giữ vững chuẩn mực, mở rộng trách nhiệm với định hướng “sống chuẩn xanh”
Sau 15 năm tại Việt Nam, Elmich bước sang một giai đoạn phát triển mới với định hướng “Gia dụng chuẩn Âu – Sống chuẩn Xanh”, phản ánh cách nhìn mới về vai trò của gia dụng trong đời sống hiện đại: bên
Danh sách chi trả cổ tức tuần 11-15/05: DHG dẫn đầu với tỷ lệ 50%
Cập nhật chi tiết danh sách 39 doanh nghiệp chi trả cổ tức tuần 11-15/05, nổi bật là DHG với tỷ lệ 50%. Xem ngay ngày chốt quyền để tối ưu hóa lợi nhuận đầu tư.
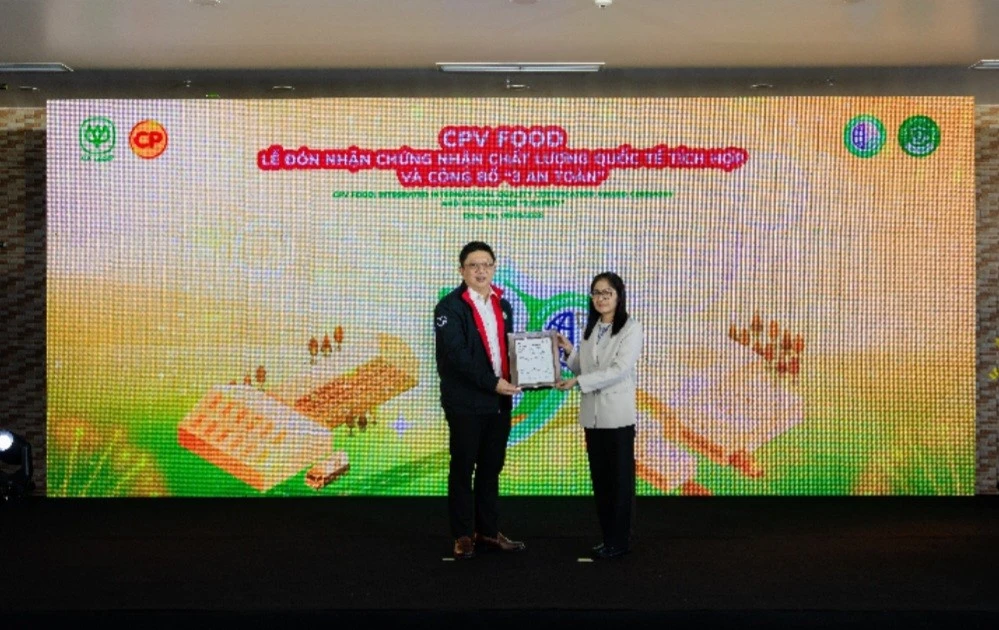
CPV Food đạt chứng nhận quốc tế CPF Food Standard: Nâng tầm thực phẩm Việt
CPV Food đạt chứng nhận quốc tế CPF Food Standard và ra mắt chương trình '3 An Toàn', chuẩn hóa chuỗi cung ứng thực phẩm từ trang trại đến bàn ăn. Xem ngay!
"Vàng đen" Việt Nam thống trị thị trường Mỹ: Bước nhảy vọt quý I
Khám phá lý do xuất khẩu hạt tiêu đen Việt Nam thống trị 80% thị trường Mỹ và sự bùng nổ tại Canada quý I. Xem ngay phân tích chi tiết về "vàng đen"!